| Resumo da notícia: O texto apresenta aos pais formas de usar os recursos financeiros como ferramenta de ensino. A matéria aborda o cálculo de valores e as regras de uso na rotina familiar. O foco é criar adultos conscientes e responsáveis com o dinheiro, construindo, desde cedo, um futuro seguro e organizado. Principais Pontos Destacados:
|
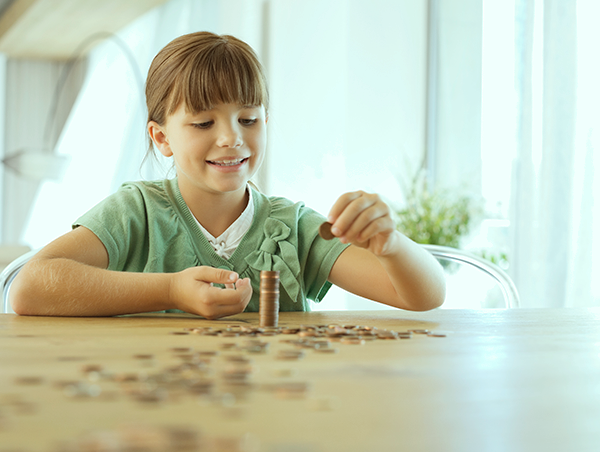
A educação financeira pode começar cedo dentro de casa e a mesada atua como um recurso de ensino na rotina. O objetivo não é apenas dar dinheiro aos filhos, mas mostrar o peso de cada escolha de consumo.
A COCRED, como sociedade de pessoas que visa o bem da comunidade em que está inserida, reforça com seus cooperados a importância de se ensinar planejamento financeiro e evitar o gasto por impulso em qualquer idade.
Por isso, organizamos este roteiro prático para que pais, mães e responsáveis possam estabelecer limites conscientes, ensinando o valor da economia. E lembre-se: o assunto exige diálogo constante e muita paciência. Mesada é formação de futuros adultos com vidas financeiras saudáveis.
Como calcular o valor da mesada
O cálculo financeiro da mesada gera muitas dúvidas na família. O valor deve cobrir gastos pequenos da rotina da criança ou do adolescente, a exemplo do lanche da escola e de um passeio no final de semana.
Também pode servir para alcançar objetivos bem definidos – uma compra planejada ensina o estabelecimento de metas e a importância da escolha.
Além disso, o montante precisa caber no orçamento de casa. O excesso de recursos prejudica a visão de esforço e conquista. Por essa razão, a mesada precisa ter um limite claro e fixo.
O jovem tem que reforçar o aprendizado da poupança sempre que surgirem desejos maiores. Se o dinheiro acabar antes do prazo, não faça adiantamentos. O erro ensina a fazer escolhas no próximo ciclo. O tema exige pulso firme de todos.
🔗Leia também: Renda passiva: o que é e como construir a sua de forma segura
Fases de ensino da infância à juventude
A idade dita a regra de ensino no dia a dia. Ajuste o discurso e o valor para cada fase. O trato na primeira infância, até 3 anos, pede o lúdico do cofrinho. Nesse estágio, o ato de guardar moedas forma o hábito da poupança e evita que o dinheiro seja visto como mais um brinquedo, cortando inclusive o risco de que os pequenos engulam moedas ou as insiram em equipamentos da casa.
Dos 4 anos aos 7 anos de idade, a matemática do troco – pagar algo com uma nota de valor maior e receber a diferença de volta – ajuda a por em prática os conhecimentos que eles começam a receber na escola. Leve a criança a uma feira livre ou para tomar sorvete e evite locais onde o recurso que ela tem será insuficiente – começar com gastos altos prejudica a percepção de valor da moeda e pode gerar um sentimento de insatisfação nas transações.
Dos 8 anos aos 10 anos, a conta da cantina, a aquisição de figurinhas e papelaria e o brinquedo planejado já são opções possíveis para esse recurso. Deixe que ele faça as escolhas e entenda a implicação dos gastos – se for tudo no primeiro desejo, no próximo ele precisará esperar mais tempo para juntar a mesada de novo e obter o que quer.
O Programa “Financinhas”, do Instituto Sicoob, traz material complementar. São livrinhos (gratuitos para download) e vídeos com histórias para quem quer se aprofundar no tema com as crianças.
Já os jovens com a formatura próxima exigem outro plano. Esse adolescente lida com custos fixos e até com parcelamentos. Se for o final do Ensino Médio, a mesada vai funcionar como um teste para o mercado de trabalho.
O Governo Federal possui uma plataforma focada em educação financeira para adolescentes que trata temas como sustentabilidade, orçamento, viagens e empreendedorismo, entre outros.
Regras para o sucesso do plano
O sucesso da mesada depende de combinados claros. O jovem precisa saber o que pagar com o próprio recurso. Defina se o valor cobre roupas, jogos ou apenas lanches – nunca deixe por conta da mesada despesas grandes que devem ser responsabilidade dos pais, como a mensalidade escolar, pois isso pode ter efeitos não positivos, como preocupação excessiva com gastos, ansiedade, e amadurecimento precoce.
Caminhe junto com seu filho. Além disso, estipule a data do pagamento de forma exata. O atraso na entrega quebra a confiança mútua. O compromisso ensina a honrar prazos e faturas no futuro.
Vale ainda registrar os gastos em uma planilha familiar com os custos fixos. O controle visual ajuda a entender o destino das notas.
🔗Veja mais em Planejamento financeiro: o caminho para conquistar o 1º milhão
Próximos passos e aprendizado
O caminho da educação transforma a realidade de todos. No entanto, o ensino exige leitura e preparo dos pais. O no Blog da COCRED tem uma editoria apenas sobre Educação Financeira para que os cooperados possam buscar informações seguras e de qualidade.
Venha para a COCRED e garanta o futuro da sua casa.